Comprendre · Débuter
Taxe poulailler : ce qui est dû, et ce qui ne l'est pas
Il n'existe pas de taxe sur les poules. Il existe une taxe d'aménagement sur les constructions, et un seuil de 5 m² qui décide de presque tout.
Publié le 7 min de lecture
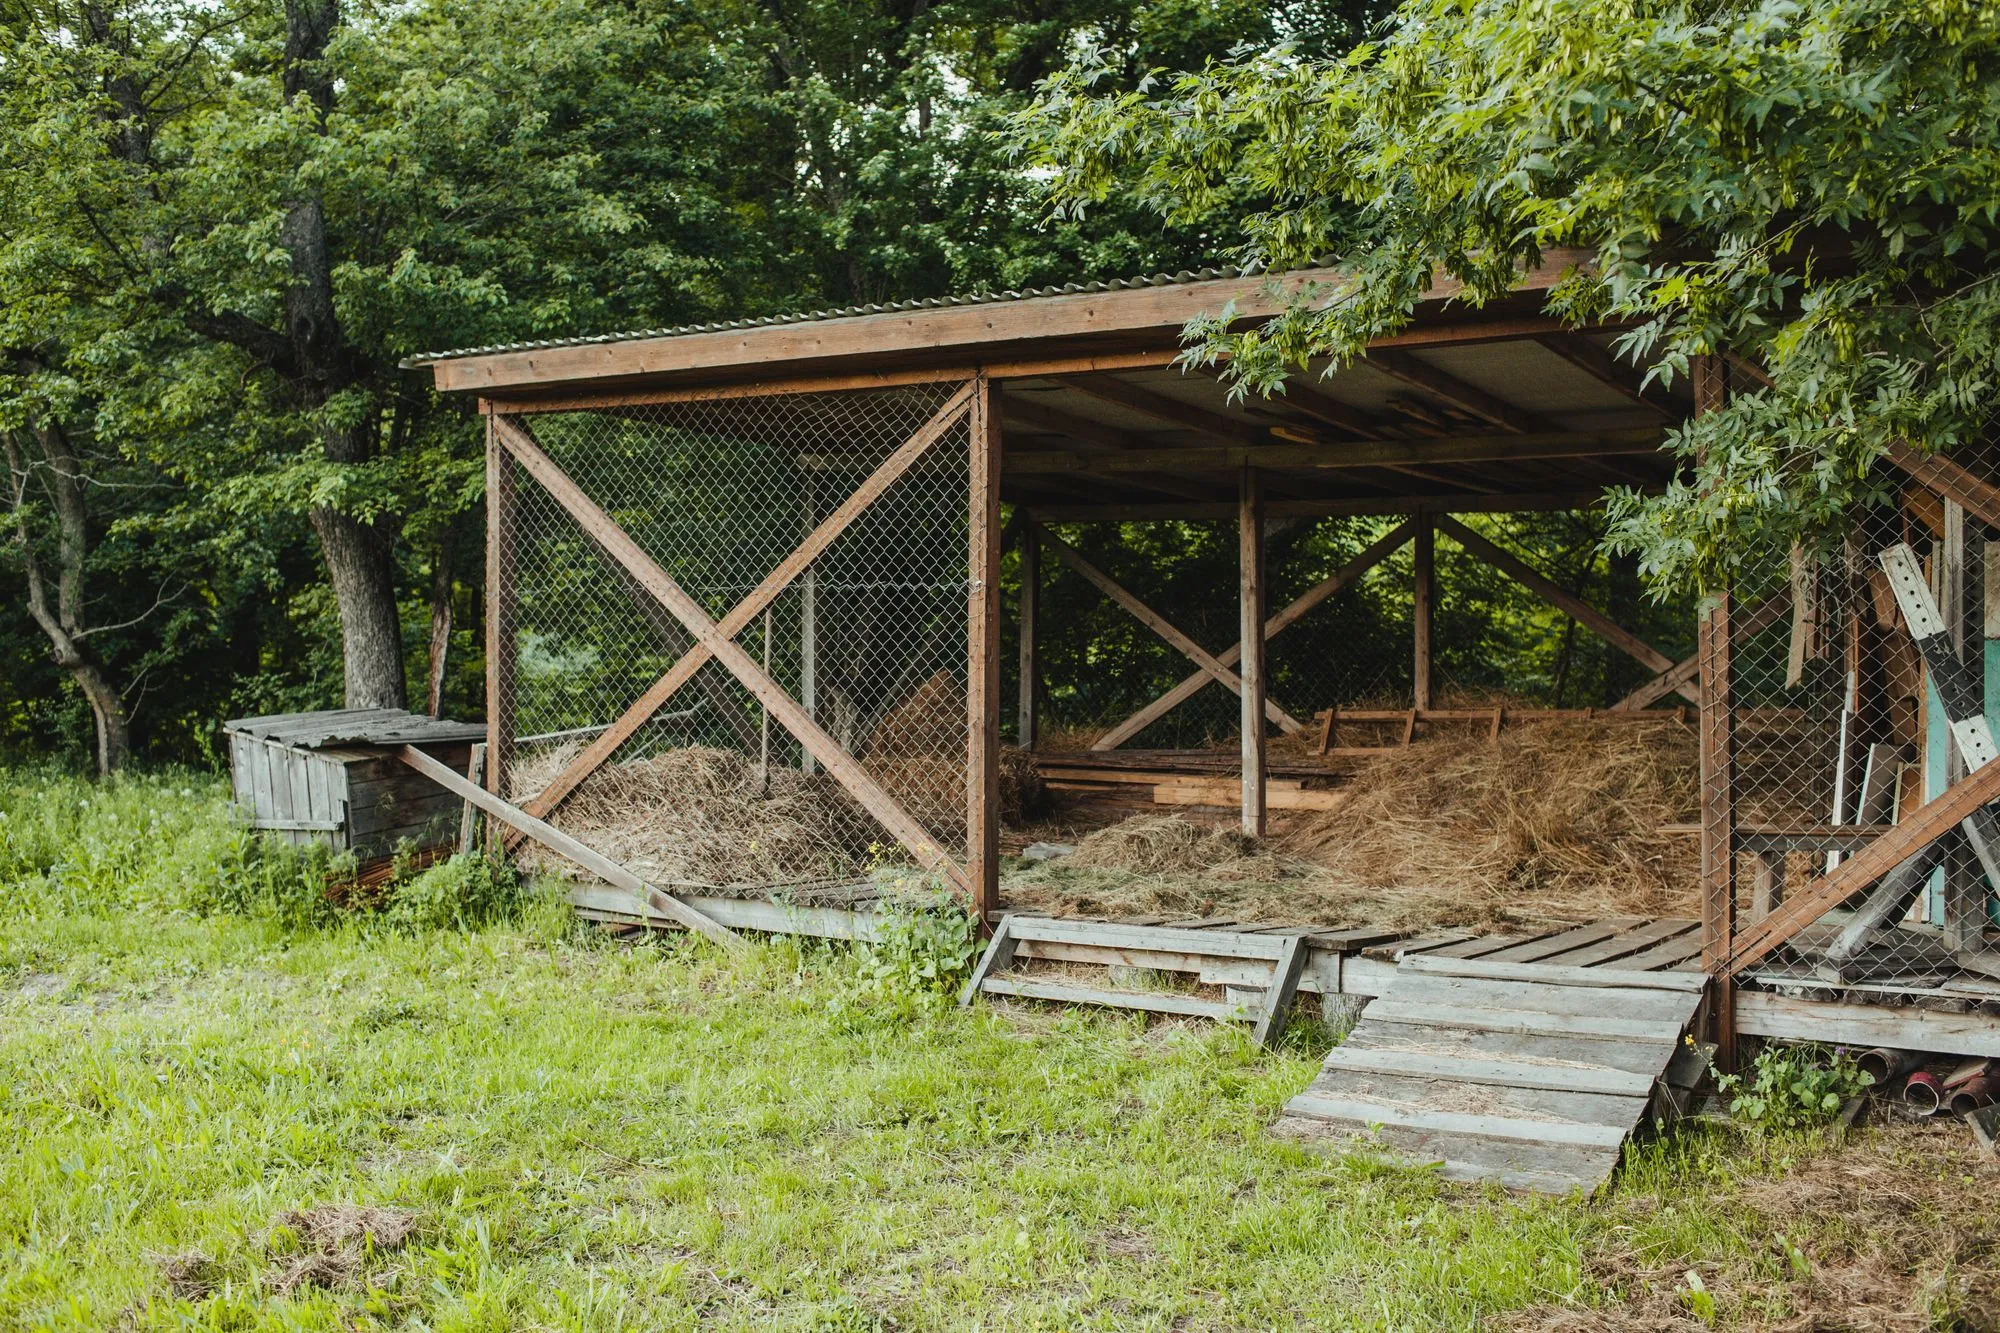
Installer un poulailler va-t-il coûter un impôt. La réponse tient à une distinction que presque personne ne pose, entre l’urbanisme, qui décide s’il faut une autorisation, et la fiscalité, qui décide s’il faut payer. Les deux ont leurs seuils, et ils ne se mesurent pas pareil.
Deux réglementations, deux questions différentes
La première question est celle de l’urbanisme : avez-vous le droit de construire, et devez-vous le déclarer. Elle s’apprécie en emprise au sol et en surface de plancher, et l’interlocuteur est la mairie.
La seconde est fiscale. Elle relève du code général des impôts depuis le transfert de la taxe d’aménagement à la direction générale des finances publiques par l’ordonnance du 14 juin 2022, s’apprécie en surface de construction taxable, qui n’est pas l’emprise au sol, et l’interlocuteur est le centre des impôts fonciers.
L’ordre compte : la taxe d’aménagement s’applique aux travaux de construction, de reconstruction ou d’agrandissement qui donnent lieu à un permis ou à une déclaration préalable. Pas d’autorisation exigée, pas de taxe.
L’urbanisme : trois seuils, et un piège
| Emprise au sol et surface de plancher | Formalité, hors secteur protégé |
|---|---|
| Jusqu’à 5 m², hauteur d’au plus 12 m | Aucune |
| Plus de 5 m² et jusqu’à 20 m² | Déclaration préalable |
| Au-delà de 20 m² | Permis de construire |
L’article R*421-2 du code de l’urbanisme dispense de toute formalité les constructions réunissant une hauteur d’au plus douze mètres et une emprise au sol comme une surface de plancher d’au plus cinq mètres carrés. L’article R421-9 soumet à déclaration préalable celles qui n’excèdent pas vingt mètres carrés.
Le piège est dans la réserve. Ces dispenses ne s’appliquent pas « lorsqu’ils sont implantés dans le périmètre d’un site patrimonial remarquable, dans les abords des monuments historiques ou dans un site classé ou en instance de classement ». Là, la déclaration préalable est exigée dès le premier mètre carré. Beaucoup de communes comptent au moins un monument historique dont les abords couvrent une partie du bourg : cela se vérifie en mairie, pas au jugé.
La taxe d’aménagement : qui la doit, et combien
Une fois l’autorisation nécessaire établie, la taxe se calcule par collectivité : surface taxable × valeur forfaitaire × taux.
La valeur forfaitaire par mètre carré est fixée nationalement et révisée chaque année selon l’indice du coût de la construction : pour 2026, 892 € par m² hors Île-de-France et 1 011 € en Île-de-France. Le taux communal va de 1 à 5 %, le départemental ne dépasse pas 2,5 %, et une part régionale d’au plus 1 % s’ajoute en Île-de-France.
Un exemple vaut mieux qu’un raisonnement. Pour un poulailler de 12 m² de surface taxable, hors Île-de-France, avec un taux communal de 5 % et un taux départemental de 2,5 % :
- part communale : 12 × 892 × 5 % = 535,20 €
- part départementale : 12 × 892 × 2,5 % = 267,60 €
- total : 802,80 €
L’abattement de 50 % souvent invoqué ne s’applique pas ici : il vise les logements aidés, les cent premiers mètres carrés d’une résidence principale et les locaux industriels et artisanaux, pas un abri de jardin. La redevance d’archéologie préventive s’ajoute sur la même assiette.
La déclaration se fait après coup : pour les autorisations délivrées depuis le 1er septembre 2022, vous avez quatre-vingt-dix jours après l’achèvement des travaux pour déclarer les éléments du calcul, via votre espace sécurisé sur le site des impôts ou le formulaire 6840-SD.
Le détail qui change tout : la hauteur sous plafond
C’est le point que presque aucun article grand public n’explique, et c’est celui qui décide pour un poulailler. La surface retenue pour la taxe est « la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades », et celles dont la hauteur sous plafond ou sous toiture est inférieure ou égale à 1,80 mètre en sont exclues. Les constructions sans plancher ne sont pas comptées non plus.
Conséquence directe : un abri de 8 m² au sol dont le point haut culmine à 1,50 m a une surface taxable nulle. Il n’est pas pour autant dispensé d’urbanisme, puisque le seuil des 5 m² s’apprécie aussi en emprise au sol, la projection verticale du volume de la construction. Un tel poulailler demande une déclaration préalable et ne génère aucune taxe. Cette asymétrie explique une bonne part des témoignages contradictoires que l’on lit en ligne.
L’abri démontable, et ce que le PLU ajoute
Le mot « démontable » ne dispense de rien. Ce qui compte, c’est la durée : une annexe provisoire reste en place trois mois au maximum et échappe à l’autorisation comme à la taxe. Un poulailler retiré après la saison relève de ce cas ; celui qui passe l’hiver au fond du jardin est une annexe permanente, boulonné ou simplement posé.
Le PLU de la commune se superpose à tout ce qui précède. Il fixe les matériaux, les implantations et les distances, et lorsqu’il ne dit rien, l’annexe se place soit en limite séparative, soit à trois mètres au moins. L’office vétérinaire suisse place d’ailleurs en tête de sa liste de vérifications deux conseils qui valent partout : se renseigner auprès de la commune sur les réglementations locales de construction, et informer les voisins en les associant à la planification.
Deux points se règlent au même moment : le dimensionnement de l’abri, traité dans quelle taille de poulailler, qui détermine la surface et donc le régime applicable, et la déclaration de détention d’oiseaux en mairie, détaillée dans où acheter ses poules, qui n’a rien de fiscal. Les autres arbitrages d’installation sont dans la rubrique poulailler et enclos.
Sources
- Code de l’urbanisme, article R*421-2, en vigueur au 16 novembre 2024 (décret n° 2024-1023) : dispense de formalité jusqu’à 12 m de hauteur et 5 m² d’emprise au sol et de surface de plancher, exclusion des secteurs protégés. legifrance.gouv.fr (consulté le 24 septembre 2026).
- Code de l’urbanisme, article R421-9 : déclaration préalable jusqu’à 20 m², hors secteurs protégés. legifrance.gouv.fr (consulté le 24 septembre 2026).
- Service-public, Taxe d’aménagement, mise à jour du 1er janvier 2026 : opérations soumises, calcul, valeurs forfaitaires 2026, taux, exonération jusqu’à 5 m², déclaration à 90 jours, formulaire 6840-SD. service-public.gouv.fr (consulté le 24 septembre 2026).
- Service-public, Comment installer des annexes extérieures dans son jardin, mise à jour du 13 novembre 2025 : seuils de 5 et 20 m², secteurs protégés, annexe provisoire de trois mois, PLU, implantation, redevance d’archéologie préventive. service-public.gouv.fr (consulté le 24 septembre 2026).
- BOFiP, BOI-IF-TU-10-30-10, 31 décembre 2025 : planchers clos et couverts au nu intérieur des façades, exclusion des surfaces sous 1,80 m et des constructions sans plancher. bofip.impots.gouv.fr (consulté le 24 septembre 2026).
- BOFiP, BOI-IF-TU-10-20-30-160, 31 décembre 2025 : exonération de plein droit jusqu’à 5 m², 10° du I de l’article 1635 quater D du CGI, seuil apprécié sur tout le projet. bofip.impots.gouv.fr (consulté le 24 septembre 2026).
- BOFiP, BOI-IF-TU-10-20-40, 26 août 2026 : exonération facultative des abris et serres de jardin de moins de 20 m², des pigeonniers et des colombiers ; condition de déclaration préalable supprimée par l’article 115 de la loi n° 2026-103. bofip.impots.gouv.fr (consulté le 24 septembre 2026).
- BOFiP, BOI-IF-TU-10-30-20, 31 décembre 2025 : abattement de 50 % réservé aux logements aidés, aux 100 premiers m² des résidences principales et aux locaux industriels. bofip.impots.gouv.fr (consulté le 24 septembre 2026).
- BOFiP, BOI-IF-TFB-10-10-10, 30 décembre 2024 : abris de jardin exonérés de taxe foncière sauf véritables constructions fixées au sol à perpétuelle demeure, réponse ministérielle Masson n° 13536. bofip.impots.gouv.fr (consulté le 24 septembre 2026).
- Ordonnance n° 2022-883 du 14 juin 2022 : transfert de la taxe d’aménagement à la DGFiP. legifrance.gouv.fr (consulté le 24 septembre 2026).
- OSAV et Protection suisse des animaux, Détenir correctement les poules, mars 2023 : se renseigner en commune, informer les voisins. mespoulesjenprendssoin.ch (consulté le 24 septembre 2026).
Questions fréquentes
- Existe-t-il une taxe sur les poules ou sur le poulailler ?
- Non. Aucun impôt ne vise la détention de volailles familiales. Ce qui est en cause, c'est la taxe d'aménagement, due sur les travaux de construction soumis à une autorisation d'urbanisme, quel que soit l'usage du bâtiment.
- Un poulailler de moins de 5 m² est-il taxé ?
- Non, et il ne demande en principe aucune formalité. Le code de l'urbanisme dispense de toute formalité les constructions d'au plus 5 m² d'emprise au sol et de surface de plancher, et le code général des impôts exonère de taxe d'aménagement les constructions dont la surface est inférieure ou égale à 5 m².
- Un abri bas est-il taxable ?
- La surface taxable ne compte que les planchers clos et couverts situés sous une hauteur de plafond supérieure à 1,80 m. Un poulailler de 1,50 m sous toiture a donc une surface taxable nulle, alors que son emprise au sol reste comptée pour savoir s'il faut une déclaration préalable.
- Le poulailler augmente-t-il la taxe foncière ?
- L'administration fiscale considère que les abris de jardin sont exonérés de taxe foncière sur les propriétés bâties, sauf s'ils présentent le caractère de véritables constructions par leur dimension et leur fixation au sol à perpétuelle demeure.
À lire ensuite
 PratiqueCombien de poules pour commencer, et pourquoi jamais une seuleLa poule vit en groupe : trois animaux au minimum. Reste à savoir combien d'œufs un foyer consomme et quelle place vous avez.
 PratiquePoulailler et voisinage : quelle distance, et selon quel texteAucun texte national ne fixe de distance entre un poulailler familial et la maison d'à côté. La règle est départementale, et elle se lit en mairie.
 PratiqueOù acheter ses poules : couvoir, éleveur, marché ou jardinerieCe que garantit vraiment chaque circuit, l'âge auquel acheter, les signes d'un animal sain et la déclaration à faire en arrivant.
 PratiqueL'arrivée des poules : ce qui se joue les quinze premiers joursRepérage du poulailler, mise en place de la hiérarchie, premières pontes : la quinzaine qui suit la livraison décide de beaucoup de choses.